壽險業今年大舉獵地、買樓,背後有推力與拉力。推力是,債息收入減少導致「利差損」壓力;拉力是,大型壽險的多元布局。
全球資金寬鬆程度勝過以往,光美國聯準會,年初迄今就「變出」高達三兆美元的鈔票,導致全球債券收益率應聲狂瀉,跌至歷史谷底。
以衡量美國投資等級債指標「美銀美林美國BBB級企業債實際收益率」為例,即便二○○九年到二○一四年,聯準會實施三次量化寬鬆(QE)期間,最低也有三.二%以上水準;然而,現在該收益率僅剩二.四%左右,少了近一個百分點。
...本文未結束
我已經是訂戶 登入 立即看
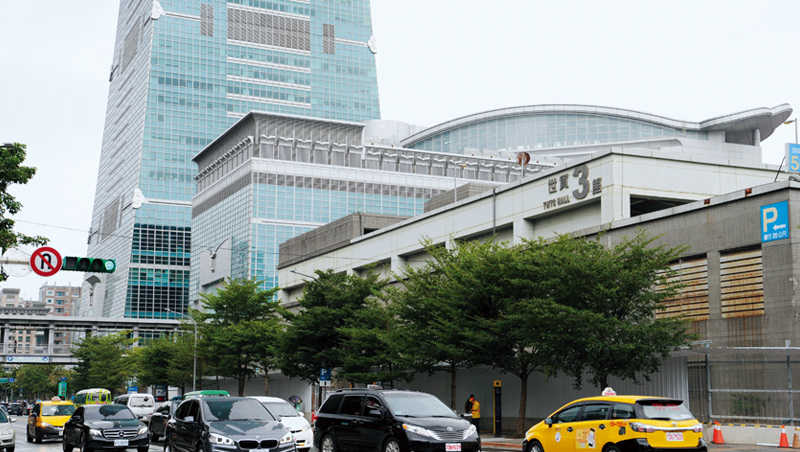
(攝影者:程思迪 )
壽險業今年大舉獵地、買樓,背後有推力與拉力。推力是,債息收入減少導致「利差損」壓力;拉力是,大型壽險的多元布局。
全球資金寬鬆程度勝過以往,光美國聯準會,年初迄今就「變出」高達三兆美元的鈔票,導致全球債券收益率應聲狂瀉,跌至歷史谷底。
以衡量美國投資等級債指標「美銀美林美國BBB級企業債實際收益率」為例,即便二○○九年到二○一四年,聯準會實施三次量化寬鬆(QE)期間,最低也有三.二%以上水準;然而,現在該收益率僅剩二.四%左右,少了近一個百分點。
...本文未結束
我已經是訂戶 登入 立即看
FOLLOW US
加入商周LINE好友 秒懂新商業
